Inför öppning: Rapportperioden är här – aktierna som gått sämst inför
Vi lägger ännu en stökig vecka till handlingarna. Allt fokus ligger just nu på den amerikanska tioårsräntan och det stigande oljepriset. Det som har skiljt denna vecka från tidigare är att vi också har sett betydligt större nedgångar i tekniksektorn.
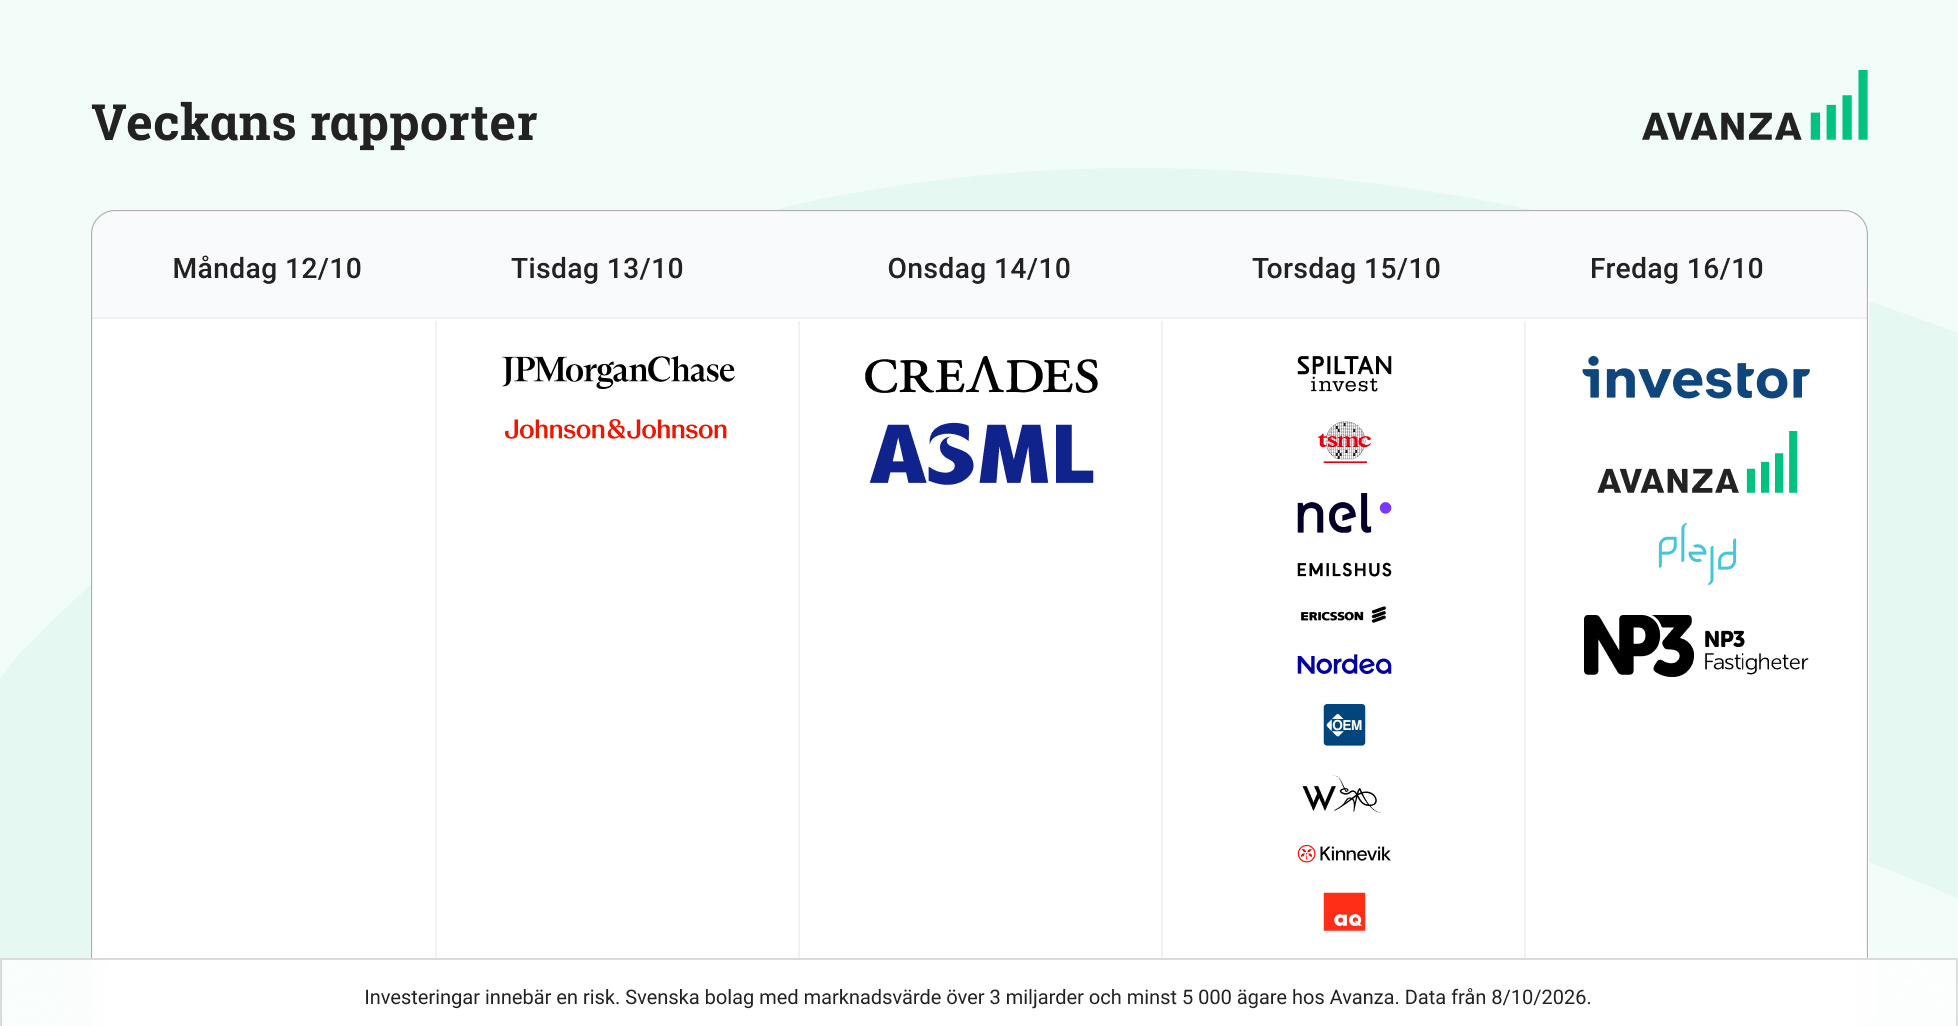
Samtidigt är det nu dags för rapportsäsongen att dra igång på riktigt. Vi får under veckan flera tungviktare såsom Ericsson, Nordea och Investor, även om de mest intensivt maxade rapportdagarna väntar på torsdag och fredag nästa vecka. Även om en rapport i grunden innebär att titta i backspegeln, tror jag att vi kommer att få en mycket tydligare bild av hur bolagen faktiskt mår i nuvarande marknadsklimat och vart vinsterna tar vägen.
Här är veckans rapporter:
Jag tycker alltid att man ska se en kursreaktion på rapportdagen i förhållande till hur bolaget har rört sig tiden innan. Det gör det ofta lättare att förstå marknadens reaktion, eftersom kursrörelsen inför rapporten avslöjar en hel del om förväntansbilden. Därför har jag för lite nöjes skull tagit fram en lista på de rörelsedrivande bolagen på Large Cap som gått sämst på börsen den senaste månaden:
-
Volvo Car -22,6%
-
Munters -18,1%
-
Dometic -16,3%
-
JM -13,1%
-
Hemnet -13,0%
-
BioArctic -10,7%
-
Husqvarna B -10,0%
-
Traton -9,7%
-
AAK -9,7%
-
Verisure -8,7%
Källa: Börsdata
Inför rapportsäsongen finns det dessutom massor av smidiga verktyg hos oss på Avanza som gör det enklare att hålla koll. Jag gillar exempelvis att skapa en egen rapportperiodsversion av Börsen idag, eftersom sidan går att personalisera efter vad man själv vill följa. Jag har spelat in ett kort klipp där jag går igenom hur du gör och visar ett exempel – ni hittar klippet här!
För dig som vill hålla det så enkelt som möjligt rekommenderar jag att lägga till företagskalendern på Börsen idag. Då ser du vilka bolag som rapporterar, kan klicka dig direkt in i rapporterna och följa kursreaktionerna i realtid – allt samlat i samma lista.
Tre saker att hålla koll på i veckan
Rapportsäsongen är igång
Under veckan får vi en hel drös svenska rapporter, men också flera stora internationella drakar som ASML och TSMC. På hemmaplan är det framför allt de första storbankerna och verkstadsjättarna som sätter tonen för hur den svenska rapportperioden kommer att tas emot av marknaden.
Inflationssiffror för USA
På onsdag får vi amerikansk KPI. Inflationen har länge legat över målet och även om KPI inte är den amerikanska centralbankens favoritmått (de föredrar ju PCE) är det i allra högsta grad värt att titta på för att förstå vad som händer på inflationsfronten och hur Fed kan tänkas resonera framåt.
Svenska prisökningar
I förra veckan fick vi den preliminära snabb-KPIF:en, som visade att energipriserna drivit upp den samlade inflationstakten till 1,5%. KPIF exklusive energi låg dock kvar på låga 0,5% – vilket var lägre än de 0,7% som marknaden hade räknat med. På onsdag får vi de fullständiga siffrorna från SCB, vilket ger oss en fördjupad bild av de olika delarna och vad som faktiskt driver pristrenderna i Sverige just nu.
En blick bakåt – veckan som gått
Precis som tidigare veckor är det oljepriset, inflationsförväntningarna och i nästa led långräntorna som sätter tonen för börsen. Det har inneburit en volatil vecka där vi fått se både stora uppgångar och nedgångar, helt beroende på hur räntorna rört sig från dag till dag.
Samtidigt har den franska tioårsräntan klättrat kraftigt som en följd av oro kring landets statsbudget och ränteuppgångarna i omvärlden rent generellt. Det har fått räntegapet mellan franska och tyska statsobligationer att vidgas till nivåer vi inte sett sedan eurokrisen. Att marknaden kräver en allt högre riskpremie för att äga fransk skuld har skapat ny oro i Europa och seglat upp som ett tydligt orosmoln på börserna.
Veckan i siffror
Stockholmsbörsens generalindex stängde veckan svagt på plus. Veckan slutade generellt positivt för samtliga av världens större börser, även om det varit svängigt under resans gång.
Vinnare: Energisektorn blev förra veckans vinnare tillsammans med hälsovård och dagligvaror.
Förlorare: Fastighetssektorn blev förloraren även förra veckan och fick sällskap i botten av industri och finans.
Indexkollen (utveckling förra veckan):
Dow Jones Industrial Avg +0,9%
Källa: Avanza
Data per den 11-10-2026. Historisk avkastning är ingen garanti för framtida avkastning. En investering i värdepapper/fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka det investerade kapitalet. Avkastningen kan också öka eller minska på grund av förändringar i valutakursen. Vi reserverar oss för eventuella fel i aktie- och fondinformationen som lämnas på denna sida. Åsikter och slutsatser som framkommer i bloggen är skribentens egna och skall inte ses som investeringsråd och/eller åsikter från Avanza.