Fastighetssektorn: förvaltaren summerar Q3-rapporterna
Fastighetsbolagen fortsätter att öka sina vinster, samtidigt som aktiekurserna och värderingarna ligger kvar på historiskt låga nivåer. Peter Norhammar, förvaltare av Avanza Fastighet by Norhammar, summerar oktober och tredje kvartalets rapporter – och delar sin syn på vad som kan driva sektorn framåt.
Hur utvecklas Avanza Fastighet by Norhammar?
I oktober avkastade fonden 1,2%, vilket var något bättre än vårt jämförelseindex SIX Nordic Real Estate. Sedan årsskiftet har fonden presterat ca 3,4% bättre än jämförelseindex.
Vilka värderingsskillnader har aktiemarknadens kapitalflöden lett till?
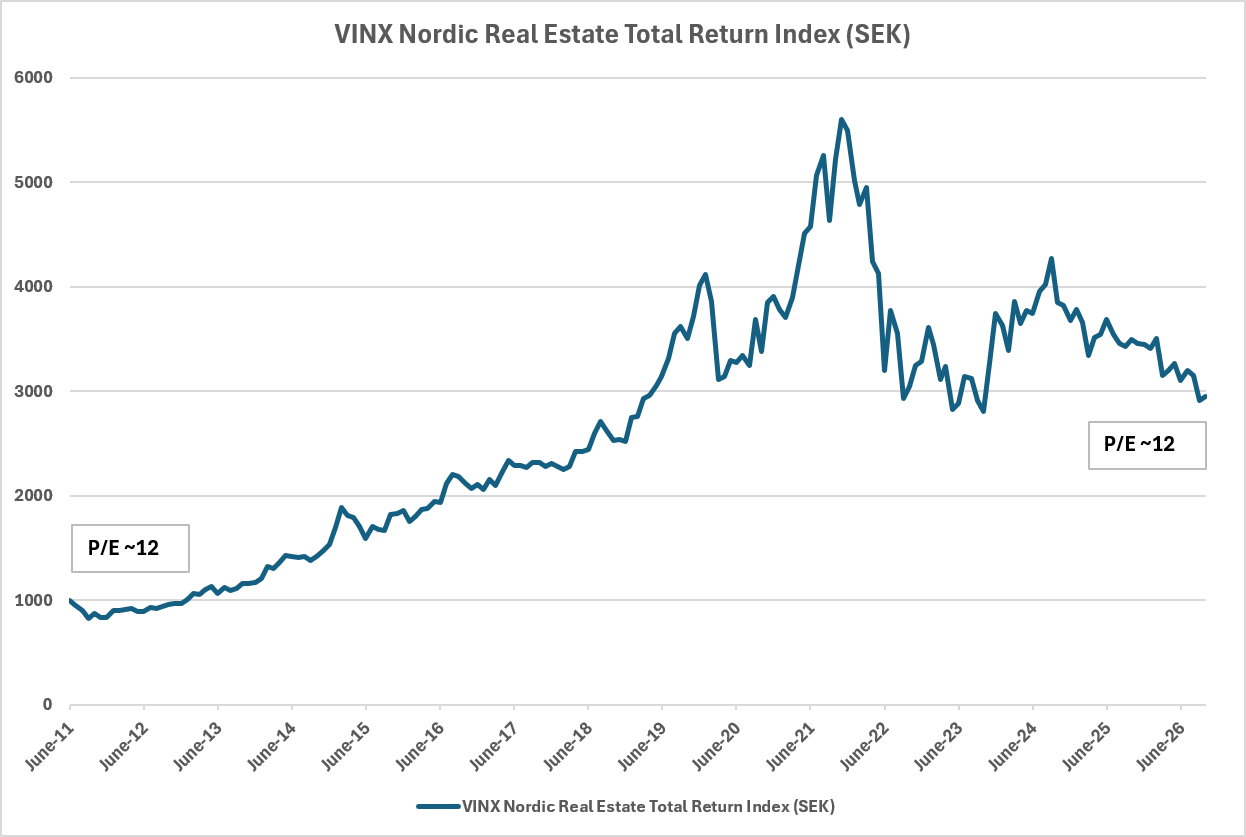
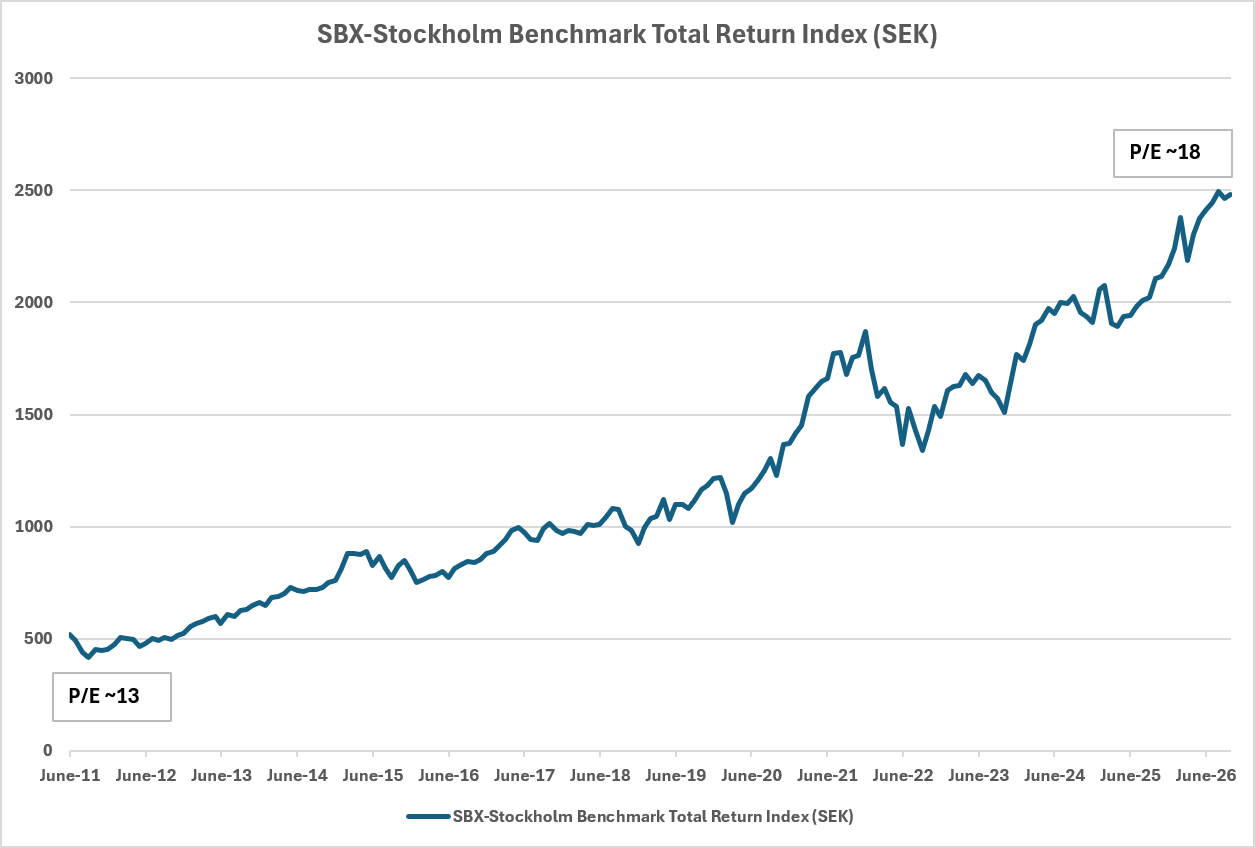
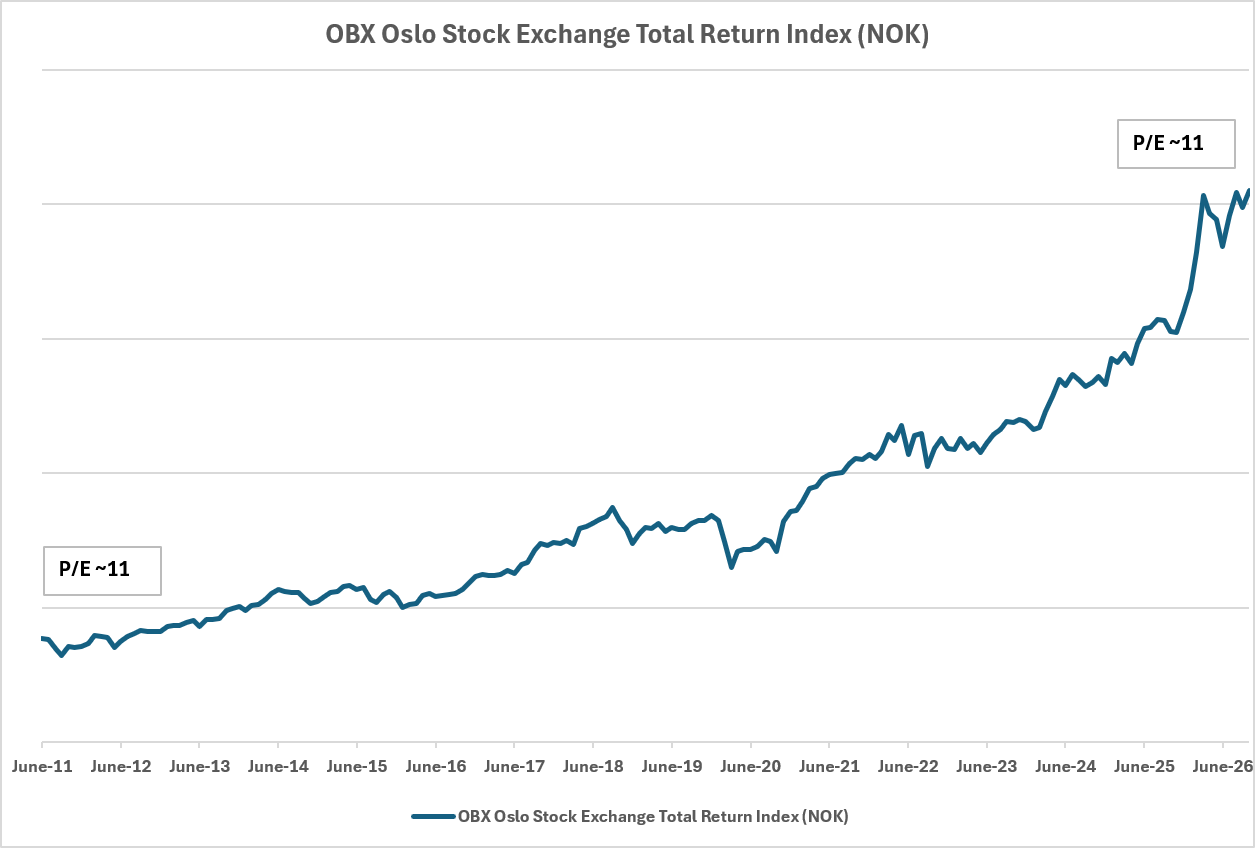
Diagrammen ovan illustrerar en slående skillnad mellan nordiska börsnoterade fastighetsbolag och den bredare nordiska aktiemarknaden. Fastighetssektorn befinner sig fortfarande långt under tidigare kursnivåer och värderas idag till omkring 12 gånger vinsten, den lägsta nivån sedan 2011[1]. Sektorn skulle kunna stiga med cirka 50% och fortfarande befinna sig ungefär 25% under sin tidigare toppnivå.
Den låga värderingen kan inte förklaras av svag vinstutveckling. Som vi visat i tidigare månadsrapporter har fastighetsbolagen levererat betydande vinsttillväxt under perioden med hög inflation och stigande räntor. Vinsterna förväntas dessutom fortsätta växa.
Kontrasten mot övriga aktiemarknaden är betydande. Stockholmsbörsen handlas nära historiska rekordnivåer till cirka 18 gånger förväntad vinst, en historiskt hög värdering som också återspeglar förväntningar på framtida vinsttillväxt, bland annat drivet av AI-relaterade investeringar och förväntningar om en starkare konjunktur [2].
Även Oslobörsen handlas nära rekordnivåer. P/E-talet på cirka 11 gånger är lågt, men vinstnivåerna är inflaterade av höga oljepriser och är därmed mer svårförutsägbara.
Aktiemarknader och kapitalflöden har historiskt varit cykliska. Om historien upprepar sig kan vi få uppleva en ändrad investerarpositionering med flytt av kapital från områden där värderingar och/eller vinstförväntningar redan är höga till områden där förväntningarna är låga.
Börsnoterade fastighetsbolag erbjuder just denna kombination: historiskt låga värderingar, växande vinster och reala tillgångar med förutsägbara kassaflöden och stabil underliggande efterfrågan.
Annons
Hur sammanfattar vi Q3-resultaten för fastighetsbolagen?
Förvaltningsresultat [3]
Förvaltningsresultatet per aktie fortsätter att utvecklas starkt. För medianbolaget i sektorn ökade förvaltningsresultatet per aktie med 13% i Q3 jämfört med föregående år. Motsvarande tal för Q1-Q2 var 7% respektive 11%. Resultatet har nu ökat åtta kvartal i rad och nuvarande tillväxttakt är bland de högsta på flera år.
Tillväxten drivs främst av stigande hyresintäkter och driftsöverskott i befintliga bestånd, förvärv samt lönsam projektutveckling genom nyproduktion, tillbyggnader och hyresgästanpassningar. Den genomsnittliga lånekostnaden är samtidigt i stort sett oförändrad jämfört med föregående år. Resultattillväxten kommer således från bolagens underliggande verksamhet och inte från förändrade finansieringskostnader.
Nettouthyrningen var positiv för fjärde kvartalet i rad. Även de kontorsfokuserade bolagen rapporterade positiv nettouthyrning, vilket stärker bilden av en återhämtning efter den svagare hyresmarknaden under delar av 2024–2025.
Tillgången till lånefinansiering är fortsatt mycket god trots stigande marknadsräntor sedan i somras. Bankmarginalerna är i stort sett oförändrade, medan obligationsmarginalerna ökat med 20–40 baspunkter. Många obligationer som nu förfaller emitterades dock 2022–2024, när kreditmarginalerna var betydligt högre, vilket innebär att refinansiering i många fall fortfarande kan ske till bättre villkor.
Substansvärden [4]
Även substansvärdena fortsätter att stärkas. För medianbolaget ökade substansvärdet per aktie med 8% i Q3, jämfört med 7% i både Q1 och Q2. Därmed har substansvärdena ökat åtta kvartal i rad efter nedgången 2023–2024.
En årlig ökning om 8% motsvarar ungefär aktiemarknadens långsiktiga avkastningskrav. Teoretiskt bör bolag som uthålligt kan öka det underliggande egna kapitalet i denna takt värderas omkring substansvärdet. Dagens stora substansrabatter är därför svåra att motivera utifrån den fundamentala utvecklingen. NRV-tillväxten drivs av upparbetade vinster, stigande fastighetsvärden till följd av högre driftsöverskott, lönsam projektutveckling och i viss utsträckning värdeskapande aktieåterköp.
Fondens största innehav
- Emilshus B
- Catena
- Intea Fastigheter B
- Swedish Logistics Property B
- Wilhborgs Fastigheter
- Logistea B
- Veidekke
- Warehouses De Pauw SA
- NP3 Fastigheter
- Altra Fastigheter
Se fler innehav eller starta ett månadssparande här.
Sammantaget bekräftar Q3-rapporterna att sektorns fundamentala utveckling är positiv: förvaltningsresultaten stiger, substansvärdena stiger, nettouthyrningen är positiv och tillgången till finansiering är fortsatt god.
Med hopp om en fredlig värld och stigande börser,
Peter Norhammar, förvaltare av Avanza Fastighet by Norhammar
Tänk på att det kan svänga! Att spara i fonder, aktier och andra värdepapper har över tid varit ett bra sätt att få pengar att växa, men hur det går i framtiden vet ju ingen. Det kan gå både upp och ner så det är alltså inte säkert att du får tillbaka pengarna du satte in från början. Fastighetsindex har gett högre chans till avkastning de senaste 10 åren (jämfört med OMXS30). Peter Norhammar förvaltade Länsförsäkringar fastighetsfond (2016 – 2020) som överpresterat OMXS30. För information, faktablad, informationsbroschyr samt uträkning för fastighetsindex historiska utveckling se avanza.se/avanzafastighet. Åsikter och slutsatser som framkommer i bloggen är skribentens egna och skall inte ses som investeringsråd och/eller åsikter från Avanza.
Källor:
[1] DNB Carnegie Equity Research
[2] P/E-talet för Stockholmsbörsen och Oslo börs avser 12 mån framåtblickande vinster. Data från Bloomberg.
[3] Förvaltningsresultat = redovisat resultat efter betalda räntor men före värdeförändringar på fastigheter och derivatpositioner.
[4] Substansvärdena redovisas som EPRA NRV, vilket motsvarar justerat eget kapital som inkluderar samtliga fastigheter till marknadsvärde men exkluderar marknadsvärdering av finansiella instrument, uppskjuten skatt samt fastighetsrelaterade transaktionsskatter.