Högre räntor – bättre läge för räntefonder?
Hösten 2026 blev säsongen då pengar åter fick ett ordentligt pris. Styrräntorna har höjts och de långa räntorna har nått nivåer vi inte sett sedan finanskrisen. Men den här gången är det inte rädsla för skenande inflation som driver lånekostnaderna – det är realräntan. För sparare innebär det att den förväntade avkastningen i räntefonder är högre än på länge, konstaterar Peter Bergman från Captor.
Höjningar i stället för sänkningar
I våras väntade marknaden på sänkta räntor. Sedan drev kriget i Mellanöstern upp energipriserna samtidigt som ekonomierna visade sig starkare än väntat. Fed höjde till 3,75–4,0%, ECB till 2,50% i september, och den 4 november höjde Riksbanken till 2,00% – första höjningen sedan 2023.
Den amerikanska tioårsräntan passerade 5% i september, och europeiska långräntor är tillbaka på nivåer från 2008–2009. Den 5 november låg tioårsräntan på 4,91% i USA, 3,29% i Tyskland och 2,97% i Sverige.
Realräntan är marknadens nya huvudperson
En obligationsränta består av förväntad inflation plus realränta, alltså det långivaren får i ren köpkraft. Höstens uppgång har nästan helt suttit i realräntan. I september såldes amerikanska tioåriga inflationsskyddade obligationer till en realränta på 2,65%, den högsta sedan 2008. Samtidigt har marknadens förväntade inflation på tio års sikt legat still kring 2,3%. Vore det inflationsskräck skulle just den siffran ha rusat.
Drivkrafterna är i stället stark tillväxt, stora budgetunderskott i bland annat USA och Frankrike, och trängsel om kapitalet när stater, försvar och AI-utbyggnad ska finansieras samtidigt. Inflationen just nu är visserligen hög på grund av energin, men marknaden ser den som tillfällig.
Kreditmarknaden: ganska lugnt förutom i AI-hörnet och fastigheter
Kreditspreadarna, dvs. det extra ett företag betalar jämfört med staten, har i stort sett hållit emot. Undantaget är AI-relaterade låntagare, som fått betala mer när techjättarna lånar rekordbelopp. I Norden tyngdes fastighetsbolag, datacenterbolag och Intrum, och många kreditfonder gick minus under hösten.
Förväntad avkastning har stigit vilket gynnar längre fonder
Den bästa tumregeln för vad en räntefond kommer att ge är räntan den har när du köper. Högre statsräntor plus något bredare kreditspreadar betyder att startläget nu är ovanligt bra. Till exempel så hade Avanza Ränta Global en förväntad avkastning på ett års sikt i somras på ca 4% – nu ligger den över 5%*.
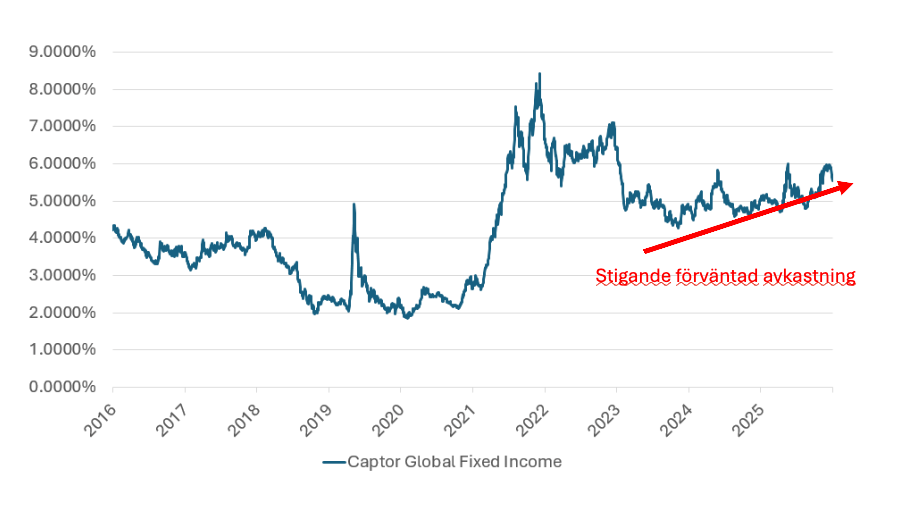
För den som vågar ta lite ränterisk finns dessutom en bonus. En fond med lång räntebindning låser in dagens höga räntor, och om räntorna faller stiger fondens värde. Tumregeln är: med fem års räntebindning ger en räntenedgång på en procentenhet ungefär 5% kursvinst, ovanpå den löpande räntan. Flera bedömare tror att just 2027 kan bli året när räntorna vänder ned, i takt med att energichocken faller ur inflationssiffrorna.
Mynt har två sidor: stiger räntorna i stället blir kursfallet lika stort. Vad man då måste komma ihåg med räntor är att när en räntefond faller i värde så ökar samtidigt den förväntade framtida avkastningen. Den höga löpande räntan ger en rejäl buffert innan en lång fond går back.
Annons
Vad betyder det för svenska sparare?
Svenska företagsobligationsfonder: de flesta har rörlig ränta som följer Stibor. Riksbankens höjning hamnar därför nästan direkt i fondens kupong, och fallande långräntor påverkar dem knappt. Risken här är spreadar och enskilda bolag, inte räntan.
Utländska valutasäkrade fonder har oftare fast ränta och längre räntebindning, och det är här ett räntefall ger störst lyft. Men säkringen kostar ungefär skillnaden i korträntor. Mot USD blir det runt 1,75–2 procentenheter per år (Feds ränta ca 3,75–4,00 mot Riksbankens 2,00), mot EUR ungefär en halv procent. En amerikansk företagsobligation på 5,75 procent ger alltså en kronsäkrad sparare snarare 3,75–4 procent (avrundat räkneexempel).
Avanza Ränta Global är en fond som startades i december 2023 och som fyller tre år nästa månad. Fondens mål är att plocka russinen ur kakan genom att investera med längre duration i SEK och samtidigt bygga en global kreditportfölj med större diversifiering och bättre likviditet.
Kort sagt
Pengar har blivit dyrare på riktigt, men inte för att någon tror att inflationen ska skena. För sparare är det goda nyheter: den förväntade avkastningen är högre än på många år. Svenska kreditfonder ger hög löpande ränta, och längre fonder ger dessutom chansen till kursvinster om räntorna vänder ned.
Artikeln är allmän information, inte investeringsrådgivning. Historisk avkastning är ingen garanti för framtida avkastning.
// Peter Bergman, Captor
Tänk på att investeringar i fonder innebär en risk att du inte får tillbaka pengarna du satte in. Avanza Ränta Global är en matarfond som investerar minst 85% (och i praktiken 100%) av sina tillgångar i mottagarfonden Captor Global Fixed Income. Avanza Ränta Kort är en matarfond som placerar minst 85% i en mottagarfond. För legala dokument, se avanza.se/avanza-ranta-global respektive avanza.se/avanza-ranta-kort. Åsikter och slutsatser som framkommer i bloggen är skribentens egna och skall inte ses som investeringsråd och/eller åsikter från Avanza.