Råvaruexperten: Då kan guld skydda portföljen
Guld brukar beskrivas som ett skydd mot inflation. Ändå faller guldpriset ofta när inflationen överraskar på uppsidan. Varför? Enligt Petter Alberts, Portfolio Manager och partner på AuAg Funds, finns svaret i relationen mellan inflation, räntor och skuldsättning. I en alltmer skuldsatt värld finns också skäl att ompröva vad som egentligen är en säker tillgång, vilket återspeglas i centralbankernas ökade intresse för guld.
När den senaste amerikanska inflationssiffran överraskade uppåt föll guldpriset kraftigt. Förklaringen är välbekant: högre inflation driver upp förväntningarna på räntorna och gör räntebärande placeringar mer attraktiva relativt guld, som inte ger någon ränta. Sambandet förstärks av systematiska handelsstrategier som reagerar på förändringar i räntor och dollar.
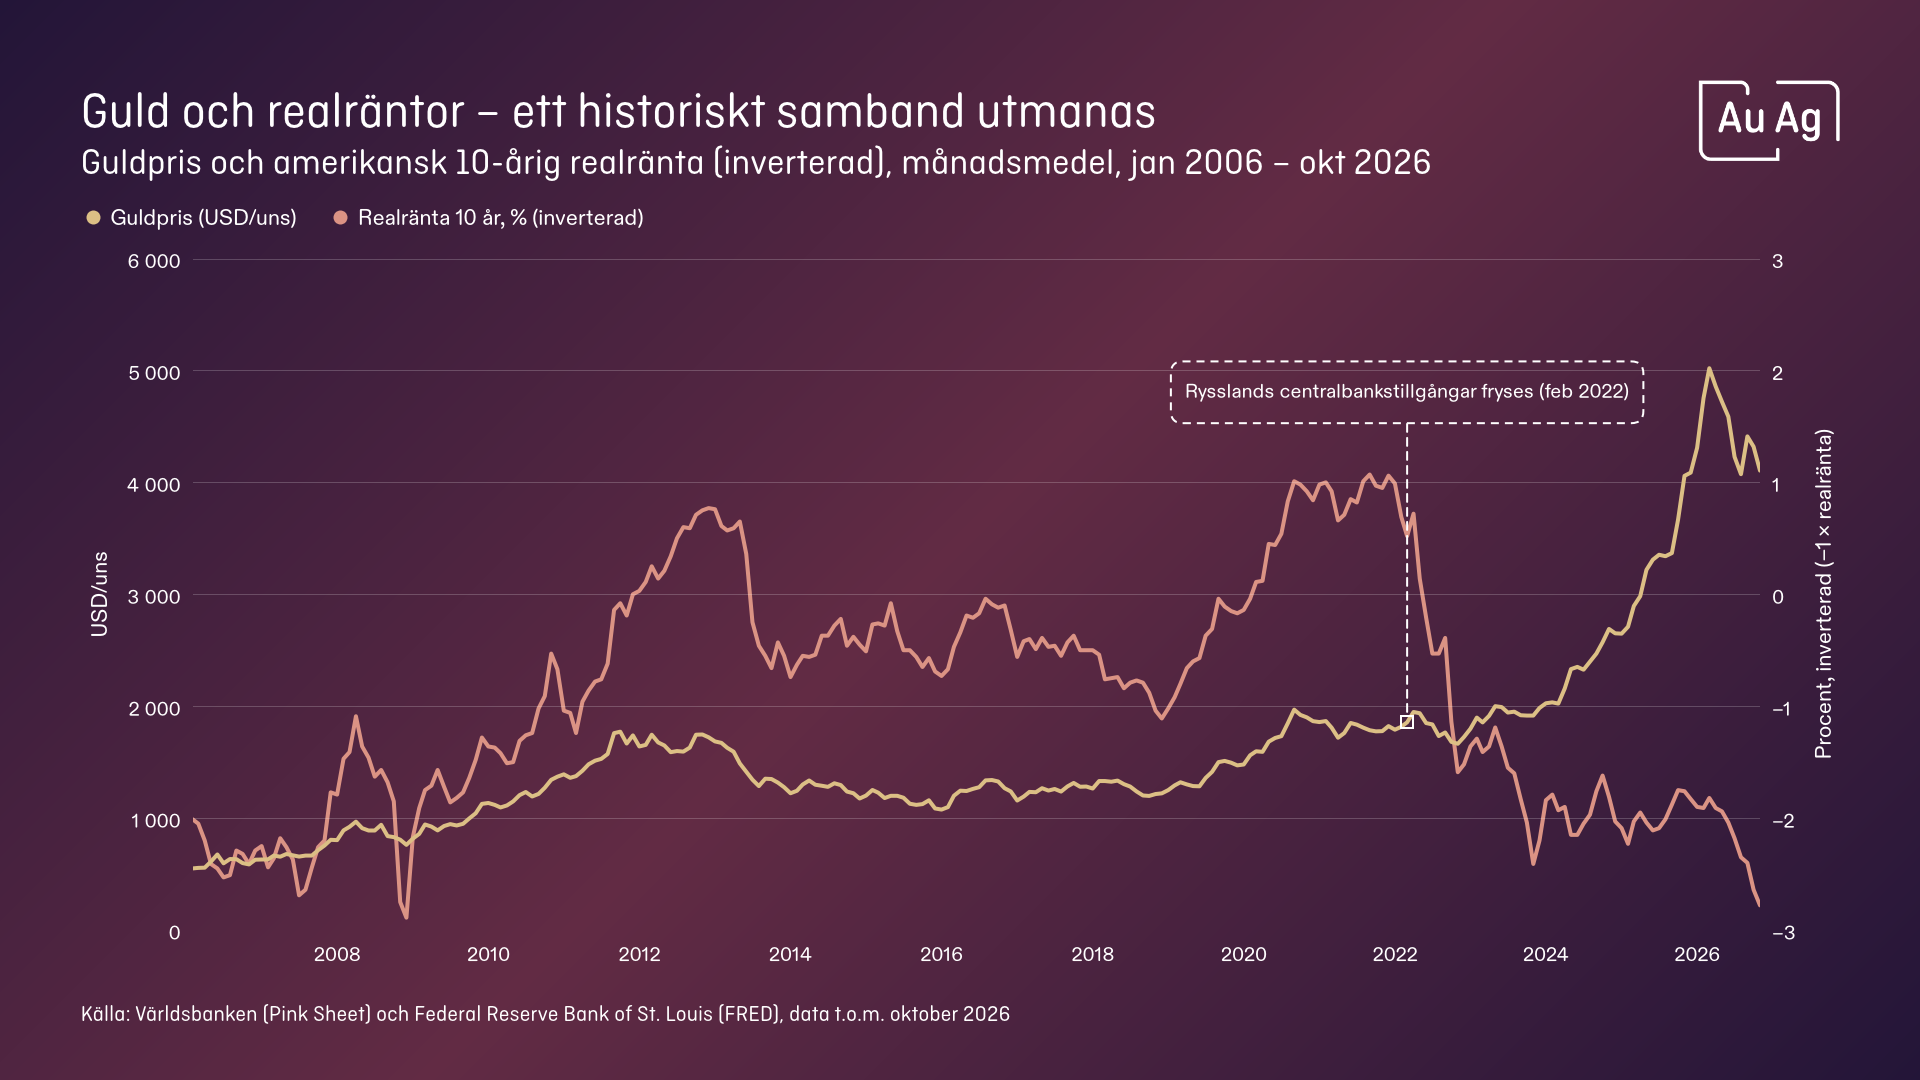
Men under senare år har guld stigit kraftigt trots höga räntor. För att förstå varför behöver vi fråga oss vad som driver inflationen – och hur långt centralbankerna egentligen kan gå för att bekämpa den.
Alla inflationsvågor är inte likadana
När inflationen drivs av en överhettad ekonomi fungerar räntevapnet relativt väl genom att dämpa efterfrågan.
Men om inflationen orsakas av stigande energipriser, råvarubrist eller problem med leveranskedjor är situationen mer komplicerad. Högre räntor producerar inte mer olja eller fler varor. De kan begränsa inflationen, men riskerar samtidigt att försvaga ekonomin och skapa stagflation – hög inflation i kombination med svag tillväxt.
Frågan blir då hur höga räntor centralbankerna kan tillåta sig, och hur länge.
Hur högt kan räntorna egentligen stiga?
Under 1970-talets inflationskris krävdes till slut mycket kraftiga räntehöjningar för att få inflationen under kontroll. Men dagens skuldsättning är betydligt högre, vilket gör en liknande åtstramning svårare att genomföra utan allvarliga ekonomiska konsekvenser.
Världens samlade offentliga och privata skulder uppgår till flera gånger global BNP. Många stater, däribland USA, har historiskt höga statsskulder och stora löpande budgetunderskott. I USA har de federala räntekostnaderna redan överstigit försvarsdepartementets militära utgifter. Frankrike och flera andra europeiska länder är också hårt pressade, med mindre självständigt penningpolitiskt handlingsutrymme inom euroområdet.
Det riskerar att skapa en självförstärkande skuldspiral, där högre räntekostnader ökar underskotten och behovet av upplåning, vilket driver upp räntekostnaderna ytterligare. Samtidigt konkurrerar de med andra angelägna budgetposter såsom försvar, pensioner, sjukvård och infrastruktur. Den politiska pressen att hålla nere räntorna ökar därmed, trots att centralbankerna kan behöva bekämpa inflationen med ett räntevapen som dessutom är mindre effektivt mot kostnadsinflation.
När 5% ränta inte räcker
Höga räntor kan till slut skapa så stora finansieringsproblem att även självständiga centralbanker ställs inför ett dilemma: bekämpa inflationen eller värna den finansiella stabiliteten, som kan hotas av en skuldkris. I förlängningen kan penningpolitiken bli underordnad statsfinansernas behov, så kallad fiscal dominance (statsfinansiell dominans). Följden kan bli att högre inflation accepteras under längre tid än vad som annars vore fallet.
Förenklat finns tre huvudsakliga vägar att minska en stor offentlig skuldbörda i förhållande till ekonomin: budgetöverskott, högre ekonomisk tillväxt eller inflation som urholkar skuldens reala värde. Med dagens skuldsättning och budgetunderskott är de två första vägarna svåra. Den tredje vägen – att inflationen under en längre period överstiger statens finansieringskostnad – har historiskt spelat en viktig roll.
Just möjligheten att skulden urholkas av inflation snarare än att betalningarna ställs in pekar på en viktig skillnad mellan två risker för den som köper statsobligationer.
Kreditrisk: Får jag tillbaka mina pengar? USA, som kontrollerar sin egen valuta, har i princip obegränsad förmåga att fullgöra nominella betalningar i dollar. Frankrike, som inte självständigt kan skapa euro, befinner sig i en annan situation.
Köpkraftsrisk: Vad är pengarna värda när jag får tillbaka dem? Även om en statsobligation återbetalas till sista cent kan investeraren ha gjort en betydande real förlust, om valutan den betalas i har förlorat i köpkraft.
Högsta kreditbetyg är alltså ingen garanti mot köpkraftsförluster. Ratinginstituten bedömer förmågan och viljan att återbetala lånet enligt dess villkor, inte de återbetalda pengarnas köpkraft. För stater som lånar i egen valuta kan den nominella kreditrisken vara mycket låg, medan den framtida köpkraften förblir svår att bedöma.
Inflation mäts normalt med konsumentprisindex, KPI, som inte fångar prisutvecklingen på tillgångar som aktier och bostäder, trots deras betydelse för den totala köpkraften. KPI mäter i stället en representativ konsumtionskorg, där stora prisökningar kan vägas upp av prisfall inom andra kategorier. Måttet bygger dessutom på konsumtionsvikter och kvalitetsjusteringar. Dessa justeringar har metodologiska skäl, men kan i många fall ge lägre uppmätt inflation än vad hushållen upplever i sina faktiska utgifter, exempelvis när högre priser delvis tillskrivs förbättrad kvalitet.
Det finns också en betydande politisk sprängkraft i frågan om hushållens levnadskostnader och köpkraft. KPI kan visa att inflationstakten fallit tillbaka, samtidigt som hushållen möter betydligt högre – och fortsatt stigande – prisnivåer än för några år sedan. Lägg därtill bostadspriser och andra stora utgifter som inte fullt ut fångas av KPI, och det blir lättare att förstå den växande klyftan mellan den officiella inflationsstatistiken och många hushålls ekonomiska verklighet.
En nominell ränta på 5 procent är därför ingen garanti för bevarad köpkraft. Det är också här en viktig del av förklaringen finns till varför guld kan vara attraktivt även i en miljö med höga nominella räntor.
Annons
Vad betyder det för investeraren?
På kort sikt kan högre inflation pressa guldpriset genom stigande ränteförväntningar. På längre sikt blir frågan hur länge ett alltmer skuldsatt finansiellt system klarar höga räntor. Om centralbankerna tvingas acceptera inflation som överstiger räntorna, med negativa realräntor som följd, är det en miljö som historiskt ofta varit gynnsam för guld.
Men guldets monetära roll handlar ytterst också om förtroendet för våra valutor och det finansiella systemet.
År 1971 kollapsade Bretton Woods-systemets guldankare. USA:s växande underskott, bland annat till följd av Vietnamkriget, hade bidragit till en kraftig dollarexpansion som urholkade förtroendet för guldanknytningen. När andra länder växlade sina dollar mot guld och USA:s guldreserver krympte, beslutade president Nixon att ”tillfälligt” stoppa dollarns inlösen mot guld, enligt honom för att ”skydda dollarn mot spekulanter”. Den tillfälliga åtgärden består 55 år senare.
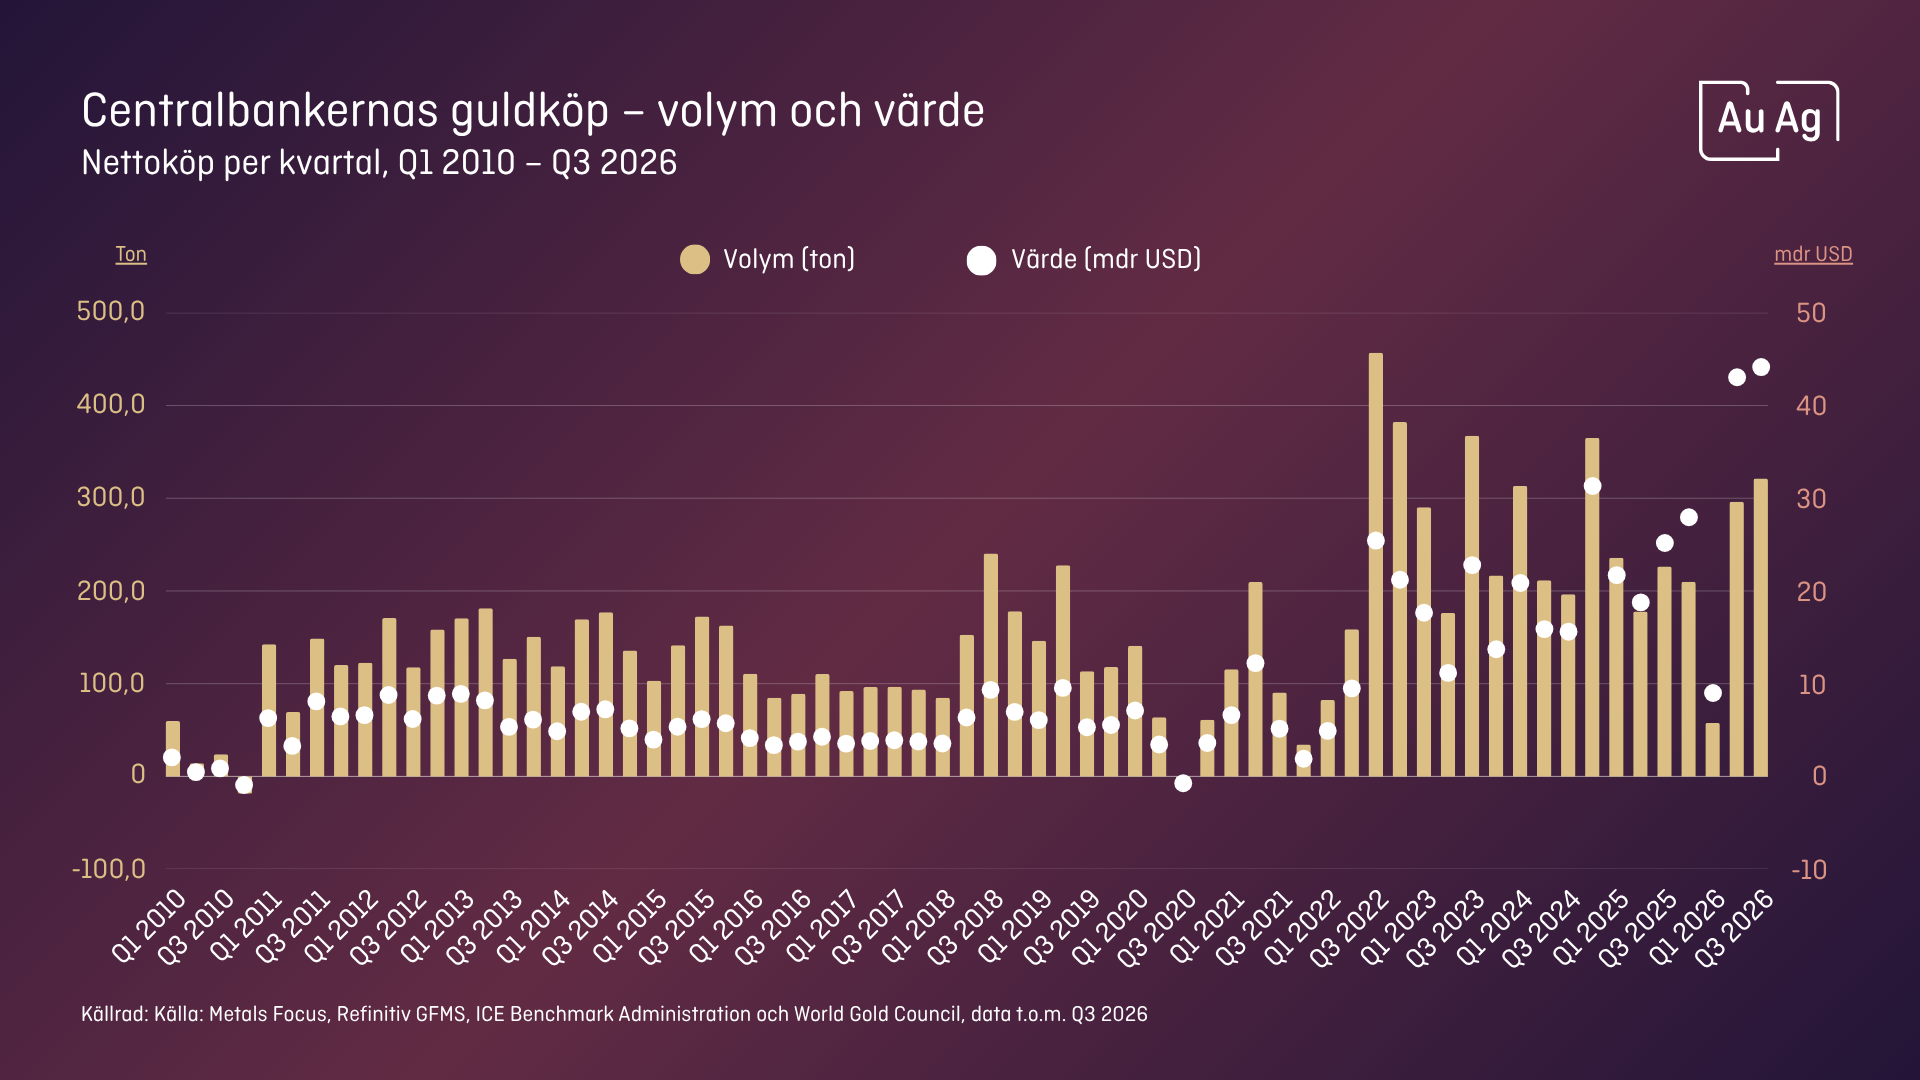
Guldets monetära betydelse försvann dock inte med Bretton Woods. Centralbankerna behöll i stor utsträckning sina guldreserver, och under senare år har guldets roll åter stärkts. Vid utgången av 2025 utgjorde guld 27 procent av världens officiella reserver, jämfört med 22 procent för amerikanska statsobligationer. Det speglar främst prisuppgången, men också flera år av omfattande centralbanksköp.
I centralbankernas kalkyl finns fler faktorer än ränta och likviditet. En amerikansk statsobligation kan ge omkring fem procents ränta och mycket låg nominell kreditrisk, men innebär fortfarande risk för urholkad köpkraft, politiska ingrepp och förändrade spelregler. Frysningen av Rysslands valutareserver 2022 visade hur snabbt sådana risker kan materialiseras. Som Bretton Woods-systemets sammanbrott illustrerar kan även grundläggande monetära åtaganden förändras när ekonomiska obalanser blir tillräckligt stora. Guld ger ingen löpande avkastning, men är heller inte någon annans skuld. Centralbankerna har varit nettoköpare av guld sedan finanskrisen 2008-2009, och köpen ökade kraftigt från 2022. Det antyder att riskerna med traditionella reservtillgångar fått större betydelse i deras överväganden.
Samma risker är relevanta även för privata investerare. Obligationer innebär köpkraftsrisker som inte fullt ut fångas av kreditbetygen, samtidigt som globala aktieindex blivit alltmer beroende av ett fåtal stora teknikbolag och AI-förväntningar. Guld kan därför fylla en strategisk funktion i portföljen, som diversifiering mot risker som traditionella aktier och obligationer inte nödvändigtvis skyddar mot.
För den som tror på strukturellt stigande guldpriser kan guldgruvbolag erbjuda ytterligare potential. Eftersom kostnaderna inte nödvändigtvis ökar i samma takt som intäkterna kan vinster och kassaflöden växa snabbare än guldpriset. Denna operationella hävstång innebär också högre risker, vilket gör bolagsurval och diversifiering viktiga.
Den viktigaste frågan är därför kanske inte hur guldpriset reagerar på nästa inflationssiffra, utan vilken roll guld bör spela i en långsiktig portfölj. I en värld präglad av växande skulder, osäker köpkraft och föränderliga monetära spelregler kan den frågan vara viktigare än på länge.
/ Petter Alberts, Portfolio Manager, Partner, AuAg Funds
Detta material utgör marknadsföring. Historisk avkastning är ingen garanti för framtida avkastning. Innan investeringsbeslut fattas bör du ta del av fondernas informationsbroschyrer och faktablad, som finns på aktuell fondsida på Avanza eller www.auagfunds.com/sv. En investering i värdepapper/fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka det investerade kapitalet. Avkastningen kan också öka eller minska på grund av förändringar i valutakursen. Vi reserverar oss för eventuella fel i aktie- och fondinformationen som lämnas på denna sida. Åsikter och slutsatser som framkommer i bloggen är skribentens egna och skall inte ses som investeringsråd och/eller åsikter från Avanza.