Korträntefonder – ett växande alternativ till sparkonto
När börsen känns osäker kan en korträntefond vara ett sätt att sänka risken utan att låsa pengarna. Daniel Karlgren, förvaltare för Avanza Ränta Kort, förklarar hur korträntefonder fungerar, när de kan passa och vad som skiljer dem från ett vanligt sparkonto – från avkastning och flexibilitet till risk och insättningsgaranti.
Högre avkastning utan att binda pengarna
En viktig skillnad mellan en korträntefond och ett vanligt inlåningskonto är möjligheten till en högre avkastning över tid.
På ett sparkonto är räntan den ersättning banken erbjuder för att få använda dina pengar. På en korträntefond investeras kapitalet i korta räntebärande värdepapper och avkastningen kommer från räntan på dessa placeringar.
Till exempel fokuserar Avanza Ränta Kort på kort räntebindningstid och hög kreditkvalitet (AAA). Det gör att fonden normalt påverkas relativt lite när marknadsräntorna förändras, samtidigt som kapitalet får möjlighet att generera avkastning.
Sedan starten ligger årsavkastningen på 2.9%. Vi gör en jämförelse med utvecklingen på Avanzas sparkonton.
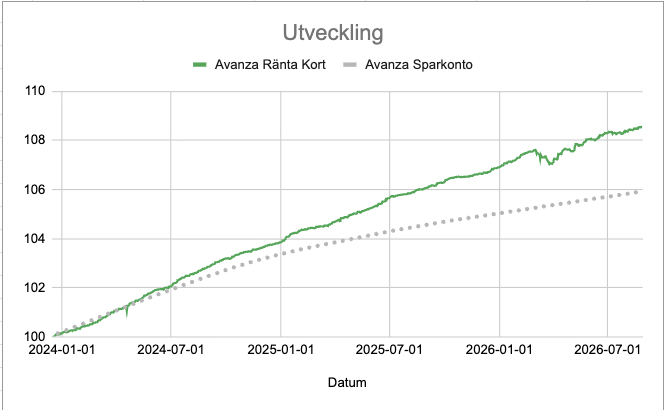
Källa: Avanza 2026-08-31
Daglig handel – ingen bindningstid
En annan fördel är flexibiliteten. Fondandelarna kan köpas och säljas dagligen. Det innebär att kapitalet kan flyttas tillbaka till börsen, användas till en investering eller tas ut när behov uppstår, utan den bindningstid som vissa sparkonton har.
Det gör korträntefonder särskilt intressanta för pengar som man vill parkera tillfälligt, men som samtidigt ska fortsätta arbeta.
Det kan handla om:
- kapital som väntar på ett nytt investeringstillfälle
- större privat likviditet
- företagskassor
- pengar som tillfälligt tagits ur aktiemarknaden
- buffertkapital där låg risk och flexibilitet är viktigt
Ett växande alternativ till låg inlåningsränta
För större kapital blir skillnaden mot sparkonto särskilt intressant.
På ett inlåningskonto får du den ränta banken väljer att erbjuda, samtidigt som banken använder kapitalet i sin egen verksamhet. En korträntefond ger i stället direkt exponering mot en portfölj av räntebärande värdepapper.
För den som har större summor kan det också vara relevant att väga in insättningsgarantin. Från 2026 omfattar den svenska insättningsgarantin upp till 1 150 000 kronor per person och institut. För kapital därutöver behöver spararen själv ta ställning till hur pengarna ska placeras och vilken motpartsrisk man accepterar.
Annons
Mellan sparkonto och börs
För den som söker en plats för kapital mellan olika investeringar kan en korträntefond vara ett attraktivt alternativ till sparkonto. Intresset för den här typen av sparande har ökat snabbt, inte minst tack vare kombinationen av låg risk, flexibilitet och möjlighet till högre avkastning än på många inlåningskonton.
Avanza Ränta Korts utveckling sedan starten, både sett till resultat och den kraftiga tillväxten i fondförmögenhet, visar på ett tydligt intresse för denna typ av lösning. Fonden lanserades i december 2023 och har sedan dess haft en stabil utveckling, vuxit kraftigt och samlar idag 15 000 Avanzianer.
Samtidigt är det viktigt att komma ihåg att en fond inte är samma sak som ett sparkonto. Det finns ingen insättningsgaranti och fondens värde kan variera.
// Daniel Karlgren, förvaltare av Avanza Ränta Kort.
Tänk på att investeringar i fonder innebär en risk att du inte får tillbaka pengarna du satte in. Avanza Ränta Kort är en matarfond som placerar minst 85% i en mottagarfond. För legala dokument se avanza.se. Åsikter och slutsatser som framkommer i bloggen är skribentens egna och skall inte ses som investeringsråd och/eller åsikter från Avanza.